

- 首頁
- 經營發展策略與未來願景
經營發展策略與未來願景
產業發展趨勢
鋼結構市場
鋼結構主要用於高樓建築、自動化設備物流廠房、高科技廠房、鋼橋及機械體(巨型機械之鋼構支架)、水下基礎設備,因其係由鋼鐵製成具有可於工廠加工製造、工地現場安裝、可有效縮短施工時間、拆卸後可再回收(環保綠建築)、抗震性及安全性較傳統建築為佳等特性,因此鋼結構將會被廣泛使用。
2025年度雖受央行相關政策影響,住宅大樓市場需求相對審慎,惟因AI 應用發展帶動高效能運算及相關產業需求成長,高科技廠房持續投資擴建,並在大型投資案推動A級辦公大樓開發之帶動下,鋼結構市場需求維持一定動態,成為支撐永續發展的重要助力。總結來看,鋼結構市場於 2025年呈現穩健發展態勢。
整體而言,鋼結構的需求面臨產能供不應求無法滿足市場需求的狀況下,同業價格競爭仍明顯激烈,利潤空間仍受鋼價漲跌及市場缺工因素而遭受壓縮,未來缺工及機具來源將成為業者盈虧的主要管控關鍵因素。
1. 產業現況與發展
鋼結構產業屬於勞力與資本密集產業,國內大型開發工程主要由較具規模之廠商承接,因應市場的需求熱絡,面對國內長期缺工,如何合理化工資成本及精進提升廠製產能,為鋼構廠主要課題。
近年來,受央行政策影響,國內民間大樓投資進度有所放緩,鋼構廠因此將重點放在現有訂單的進度掌握上,並持續與業主進行溝通與協調,以確保廠製進度順利,避免因延遲造成儲存及理貨成本的增加。除了上述民間大樓工程外,高科技產業、辦公大樓投資案件以及冷鏈物流廠房等,依然是鋼構業務的主要來源。2025 年在AI應用需求擴大及全球半導體產業訂單增長帶動下,加上先進封測廠配合晶圓廠在地化的建廠需求,市場需求持續提升。同時,消費市場的成長也呈現出樂觀的趨勢,為鋼構業務注入更多動能。
面對後疫情時代,隨著國際經濟交流逐步恢復,公司將積極推動與日本方面的合作,努力爭取鋼結構製造外銷訂單,同時引進日本先進的塔吊機具及因應ESG(環境保護、社會責任及公司治理)潮流,將偕同發展新建材、新工法,以創造產品附加價值及提升國內相關產業的競爭力與效能。
鋼結構產業的主要原材料包括鋼材、銲接材料、高強度螺栓及剪力釘等。近年來,隨著超高層建築的興建及結構優化需求的增加,SM570超高強度結構鋼的應用愈發受到重視。在此領域,中鋼構作為中鋼集團的一員,其所需的SM570超高強度結構鋼材料均由中鋼公司供應,充分展現集團內部的綜效優勢。本公司在國內市場居於領導地位,預期新建「高科技廠房」及「A級辦公大樓」的需求將對今年度接單量帶來正面助益。
2. 產業上、中、下游關聯性
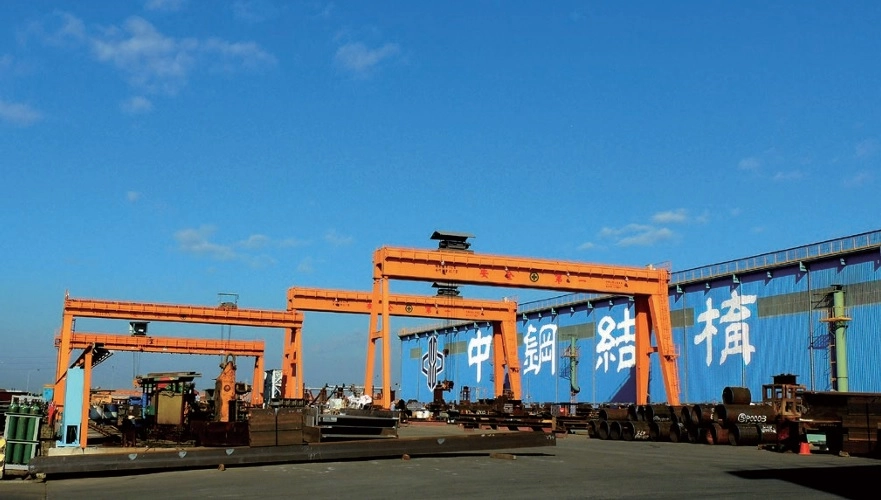
鋼結構產業上游係指鋼板及型鋼等煉鋼廠,而中游廠商為鋼結構製造業。利用上游所提供之原料製造成各類鋼品供應給營建(造)業等下游產業, 中鋼結構公司屬於中游鋼結構製造業,主要產品運用於大樓建築、廠房、橋樑、水下基礎及各類設備支撐鋼架…等。
3. 產品發展趨勢及競爭情形
由於鋼構製造產業進入門檻低,國內競爭原本就相當激烈,因目前科技廠房積極擴廠因素且台商回流再加上民間投資意願高,造就鋼結構需求增加,處於供不應求的鋼結構賣方市場。
鋼結構產品具有施工期短、耐震性佳、結構體可回收再利用的環保特性且符合ESG需求,加上政府大力推展綠建築趨勢,且民眾對於生活品質要求提升等等,深信房屋建築採用鋼骨構造(SS)及鋼骨結構(SC)與鋼骨鋼筋混凝土結構(SRC)的比例將會漸漸地攀高。另外,民間擴大工程需求/投資,也會增加鋼結構的需求。據此,持續推廣鋼結構運用在房屋建築、結合上游鋼廠發展更高品質之鋼材、開發附加價值高的產品等將會是鋼結構產品發展趨勢。
鋼品貿易市場
2025年第1~2季延續2024全球金屬製品產業之不景氣,雖在年初略有起色,但進入第二季受美國鋼鋁關稅政策影響,除北美地區短期受惠之外,卻給本來就疲軟的全球鋼鐵市場帶來一擊沉重的打擊,全球市場多採觀望態度,交易量驟減。進入2025下半年,隨著烏俄戰爭停戰趨勢逐漸明朗,以及中國粗鋼減產及限制鋼鐵出口外銷政策之影響,雖仍未見強大的需求面給予市場交易支持,鋼品交易市場以「弱中帶穩」之緩慢成長姿態進入 2026 年。
全球製造業活動在經歷2022-2024年的持續低迷後,原本預期 2025年將回到成長軌道,但隨著貿易摩擦升溫、地緣政治風險增加、貨幣利率匯差調整以及政策不確定性上升,對原本預期的復甦步調產生負面影響,因此2025 年全球粗鋼產量與上年相比衰退5.9%。雖美國對各國鋼材祭出的關稅制度已基本定調,且中國大陸亦宣布新一波產能管控與產業升級措施,並加快基建投資腳步,原被視為可能支撐市場信心。然而,相關政策並未帶來實質改善,反倒是在中國大陸鋼材外溢壓力持續下,各國為防堵低價產品湧入,迅速擴大貿易防衛與救濟手段,使全球鋼鐵流通環境愈發緊縮,終端買氣受抑,鋼需回溫遲緩。我國並未與加拿大簽署自由貿易協定,於 11月下旬配額調整中更遭削減30%之額度,除原本受衝擊之熱軋鋼板捲、烤漆鋼板捲以及中空結構型鋼外,中厚鋼板、馬口鐵及鋼管預估也會這波削減影響。
2026 年更需要關注美國與以色列對伊朗發動攻擊,全球原物料市場進入劇烈波動期,帶動國際廢鋼、小鋼胚行情走揚。受地緣政治影響,呈現成本推升格局,最新商情顯示,美國貨櫃廢鋼上漲到312~ 320美元;受中東戰火影響,散裝航運風險貼水升高,且美國寒流導致廢鋼收集困難,日本H2廢鋼新價317至325美元,持續維持高檔。此外,大陸小鋼胚每公噸約人民幣3,000元、震 盪 偏 多,尤其伊朗作為全球鋼胚重要供應國,受戰火影響出口受阻,引發市場預期缺貨。
主要地區產業及鋼鐵需求概述
1.【歐美地區】:高價區域,但碳成本成為關鍵變數
•美國受基建法案支撐
•歐洲受高能源成本與經濟疲弱影響
•CBAM碳關稅機制逐步上路
2.【中國大陸】:需求未大幅復甦,但出現結構性改善
•房地產仍處低檔盤整,結構鋼需求疲弱
•基礎建設支撐鋼需(鐵路、能源、電網)
•製造業與出口支撐板材需求
•政府持續推動「去產能+高品質轉型」
3.【東南亞地區】: 需求成長,但價格競爭激烈
•越南、印尼基建與製造業成長
•中國鋼材低價輸出壓縮當地鋼價
•貿易救濟措施增加
產品之各種發展趨勢及競爭情形
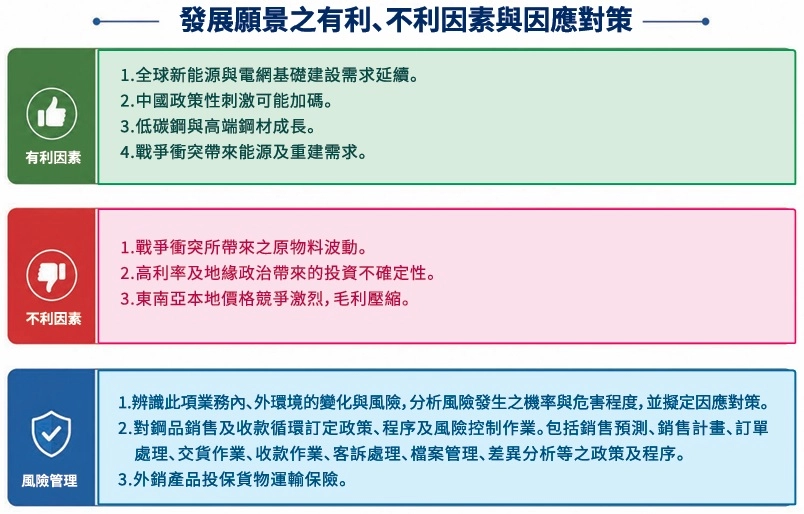
展望2026年 鋼 品 市 場,預 期 將 呈 現「 溫 和 復 甦、競 爭 加 劇、利 潤 受 壓 」格 局。全球需求較2025年略為改善,但成長動能分化,中國房市仍在修復,基建與新能源支撐部分鋼需;東南亞需求成長卻面臨中國低價鋼材競爭;歐美市場受保護政策與碳關稅影響,高端與低碳鋼材需求提升。供給面方面,中國出口維持高位,使鋼價難以大幅上漲,整體走勢以區間震盪為主。不鏽鋼受鎳價波動影響較大,碳鋼則偏穩。
若美伊衝突升溫,可能推升原油與能源價格,帶動運費與生產成本上升,短期對鋼價形成成本支撐;同時中東重建與基建需求可能增加長材與工程用鋼需求。然而,若戰事擴大導致全球經濟放緩與投資信心下降,終端需求反而轉弱。整體而言,地緣政治將提高價格波動風險,但難改變2026年鋼市以區間整理為主的格局。
重大投資案
2025 年無重大投資案。
重大經濟議題
外部競爭環境
由於鋼結構產業目前在台灣屬於供過於求的情況且來自大陸進口鋼鐵威脅等因素,加上行業進入門檻不高,因此競爭十分劇烈,價格極易受市場供需影響,市場環境無造成托拉斯及壟斷的可能。一般而言,當建築業景氣復甦或政府進行較多的公共工程投資或產業進行大規模投資建廠時,因為市場需求增加,同業競爭通常會較為緩和,將有利於價格的提升並獲得較佳的利潤,反之則同業競相削價搶標因而難有合理利潤。中鋼結構為因應此外部競爭環境,除內部積極降低成本、提升品質外,並設定目標市場如下:
1. 工期短、量體大之工程。
2. 高附加價值之產品。
3. 東南亞新興市場之工程。
法規環境
中鋼結構擁有鋼構製造工廠,雖然歸屬於製造業但非屬高耗能產業,故除須遵守一般製造業相關法規外,受能源法規或其他法規修訂影響不大。惟因業務性質上與營建業較為有關,經營上較受營建法規影響。
現今鋼結構市場現況,政府公共工程大多將鋼結構工程併入土木工程辦理公開招標,土木工程營造廠商得標後再將鋼結構工程分包予專業鋼結構廠商進行施工,故鋼結構廠商大多未能直接參與政府工程公開招標,因此也比較無逾越政府採購法的可能。
總體經營環境
近年來受地震、土石流等天災頻傳,導致房屋倒塌、危老建築遽增、橋樑毀損的情形時有所聞。因鋼結構建物保有較佳的抗震及防災能力,所以新建大樓及橋樑採用鋼結構的比率愈來愈高,加上鋼結構屬於綠建材,未來可回收再利用也符合政府推行節能減碳的政策,預測將來高樓及大跨距橋樑將普遍採用鋼結構,市場需求量可望增加。惟目前受鋼鐵原料價格起伏與人工機具不易掌握及市場供需未能平衡的影響,經營較為困難,必須全神貫注謹慎從事。
投資綠色債券
本公司列入合併報表之子公司聯鋼營造公司於2026年投資聯華電子公司綠色債券(債券簡稱:P12 聯電 1,代碼:B638BH)新臺幣 0.2億元整,該債券取得櫃檯買賣中心綠色債券資格認可。